Domain wirtschaftspruefung-steuerberatung.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftspruefung-steuerberatung.de um.
Sind Sie am Kauf der Domain
wirtschaftspruefung-steuerberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftspruefung-steuerberatung.de kaufen?
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
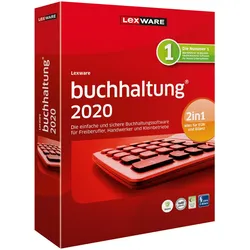
Lexware Buchhaltung 2020Ob Einnahmen-Überschuss-Rechnung oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit Lexware leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. 365 Tage Laufzeit: Innerhalb der 365-tägigen Nutzungsdauer der Software haben Sie Zugriff auf den vollen Leistungsumfang der Software und erhalten alle Updates kostenlos. So ist sichergestellt, dass Sie 365 Tage mit einer topaktuellen Software arbeiten. Nach Ablauf der Nutzungsdauer muss diese kostenpflichtig verlängert werden. Ansonsten können Sie nur noch auf Ihre Daten zugreifen, das Programm aber nicht mehr nutzen. Die Leistungen auf einen Blick: Einnahmen-Überschuss-Rechnung Doppelte Buchführung mit Jahresa...224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Aufwendungen in der Buchhaltung Wertzugänge?
Nein, Aufwendungen sind keine Wertzugänge, sondern Ausgaben oder Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen. Wertzugänge beziehen sich hingegen auf den Zugang von Vermögensgegenständen oder den Anstieg des Wertes von bereits vorhandenen Vermögensgegenständen. **
-
Sind betriebliche Steuern neutrale Aufwendungen?
Sind betriebliche Steuern neutrale Aufwendungen? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie man "neutral" definiert. Betriebliche Steuern sind in der Regel keine direkten Kosten für ein Unternehmen, da sie auf den Gewinn berechnet werden. Sie mindern jedoch den Gewinn und damit auch die verfügbaren Mittel für Investitionen oder Dividendenausschüttungen. Man könnte argumentieren, dass sie somit nicht neutral sind, da sie die finanzielle Situation des Unternehmens beeinflussen. Andererseits sind Steuern eine gesetzlich vorgeschriebene Abgabe, die von allen Unternehmen gezahlt werden müssen, und daher könnten sie als neutrale Aufwendungen betrachtet werden. Letztendlich hängt es von der Perspektive ab, aus der man die Frage betrachtet. **
-
Welche Produkte oder Aufwendungen sind bei der Steuererklärung abziehbar?
Arbeitsmittel wie Computer oder Büromaterial, Fortbildungskosten und Reisekosten können abgezogen werden. Auch Spenden an gemeinnützige Organisationen und bestimmte Versicherungsbeiträge sind absetzbar. Allgemeine Lebenshaltungskosten wie Miete, Lebensmittel oder Kleidung können jedoch nicht steuerlich geltend gemacht werden. **
-
Welche Arten von Aufwendungen können bei der Steuererklärung geltend gemacht werden?
Werbungskosten wie Arbeitsmittel, Fortbildungen und Fahrtkosten zur Arbeit können geltend gemacht werden. Sonderausgaben wie Spenden, Kirchensteuer und Krankenversicherungsbeiträge sind ebenfalls absetzbar. Außergewöhnliche Belastungen wie Krankheitskosten, Pflegekosten und Unterhaltszahlungen können ebenfalls steuerlich berücksichtigt werden. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
-
Sind Aufwendungen in der Buchhaltung Wertzugänge?
Nein, Aufwendungen sind keine Wertzugänge, sondern Ausgaben oder Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen. Wertzugänge beziehen sich hingegen auf den Zugang von Vermögensgegenständen oder den Anstieg des Wertes von bereits vorhandenen Vermögensgegenständen. **
-
Sind betriebliche Steuern neutrale Aufwendungen?
Sind betriebliche Steuern neutrale Aufwendungen? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie man "neutral" definiert. Betriebliche Steuern sind in der Regel keine direkten Kosten für ein Unternehmen, da sie auf den Gewinn berechnet werden. Sie mindern jedoch den Gewinn und damit auch die verfügbaren Mittel für Investitionen oder Dividendenausschüttungen. Man könnte argumentieren, dass sie somit nicht neutral sind, da sie die finanzielle Situation des Unternehmens beeinflussen. Andererseits sind Steuern eine gesetzlich vorgeschriebene Abgabe, die von allen Unternehmen gezahlt werden müssen, und daher könnten sie als neutrale Aufwendungen betrachtet werden. Letztendlich hängt es von der Perspektive ab, aus der man die Frage betrachtet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Lexware Buchhaltung 2020Ob Einnahmen-Überschuss-Rechnung oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit Lexware leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. 365 Tage Laufzeit: Innerhalb der 365-tägigen Nutzungsdauer der Software haben Sie Zugriff auf den vollen Leistungsumfang der Software und erhalten alle Updates kostenlos. So ist sichergestellt, dass Sie 365 Tage mit einer topaktuellen Software arbeiten. Nach Ablauf der Nutzungsdauer muss diese kostenpflichtig verlängert werden. Ansonsten können Sie nur noch auf Ihre Daten zugreifen, das Programm aber nicht mehr nutzen. Die Leistungen auf einen Blick: Einnahmen-Überschuss-Rechnung Doppelte Buchführung mit Jahresa...224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2027Lexware Buchhaltung - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241069,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Produkte oder Aufwendungen sind bei der Steuererklärung abziehbar?
Arbeitsmittel wie Computer oder Büromaterial, Fortbildungskosten und Reisekosten können abgezogen werden. Auch Spenden an gemeinnützige Organisationen und bestimmte Versicherungsbeiträge sind absetzbar. Allgemeine Lebenshaltungskosten wie Miete, Lebensmittel oder Kleidung können jedoch nicht steuerlich geltend gemacht werden. **
-
Welche Arten von Aufwendungen können bei der Steuererklärung geltend gemacht werden?
Werbungskosten wie Arbeitsmittel, Fortbildungen und Fahrtkosten zur Arbeit können geltend gemacht werden. Sonderausgaben wie Spenden, Kirchensteuer und Krankenversicherungsbeiträge sind ebenfalls absetzbar. Außergewöhnliche Belastungen wie Krankheitskosten, Pflegekosten und Unterhaltszahlungen können ebenfalls steuerlich berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.