Domain wirtschaftspruefung-steuerberatung.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftspruefung-steuerberatung.de um.
Sind Sie am Kauf der Domain
wirtschaftspruefung-steuerberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftspruefung-steuerberatung.de kaufen?
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
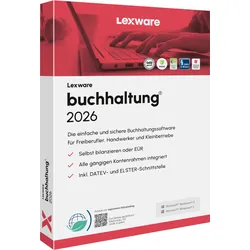
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens und welche Rolle spielt er in der externen Rechnungslegung?
Der Jahresabschluss eines Unternehmens umfasst die Bilanz, die Gewinn- und Verlustrechnung sowie den Anhang. Er dient dazu, die finanzielle Lage und den Erfolg des Unternehmens transparent darzustellen und externen Stakeholdern wie Investoren, Gläubigern und Behörden Informationen über die wirtschaftliche Situation des Unternehmens zu liefern. Durch den Jahresabschluss können Interessenten die Leistungsfähigkeit und Zukunftsaussichten des Unternehmens einschätzen und fundierte Entscheidungen treffen. **
-
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und wie werden sie im Rahmen der Rechnungslegung interpretiert?"
Im Jahresabschluss eines Unternehmens sind typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftsentwicklung des Unternehmens. Sie werden im Rahmen der Rechnungslegung von externen Prüfern auf ihre Richtigkeit und Einhaltung der gesetzlichen Vorschriften überprüft. **

Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens und welche Rolle spielt er in der externen Rechnungslegung?
Der Jahresabschluss eines Unternehmens umfasst die Bilanz, die Gewinn- und Verlustrechnung sowie den Anhang. Er dient dazu, die finanzielle Lage und den Erfolg des Unternehmens transparent darzustellen und externen Stakeholdern wie Investoren, Gläubigern und Behörden Informationen über die wirtschaftliche Situation des Unternehmens zu liefern. Durch den Jahresabschluss können Interessenten die Leistungsfähigkeit und Zukunftsaussichten des Unternehmens einschätzen und fundierte Entscheidungen treffen. **
-
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und wie werden sie im Rahmen der Rechnungslegung interpretiert?"
Im Jahresabschluss eines Unternehmens sind typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftsentwicklung des Unternehmens. Sie werden im Rahmen der Rechnungslegung von externen Prüfern auf ihre Richtigkeit und Einhaltung der gesetzlichen Vorschriften überprüft. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.